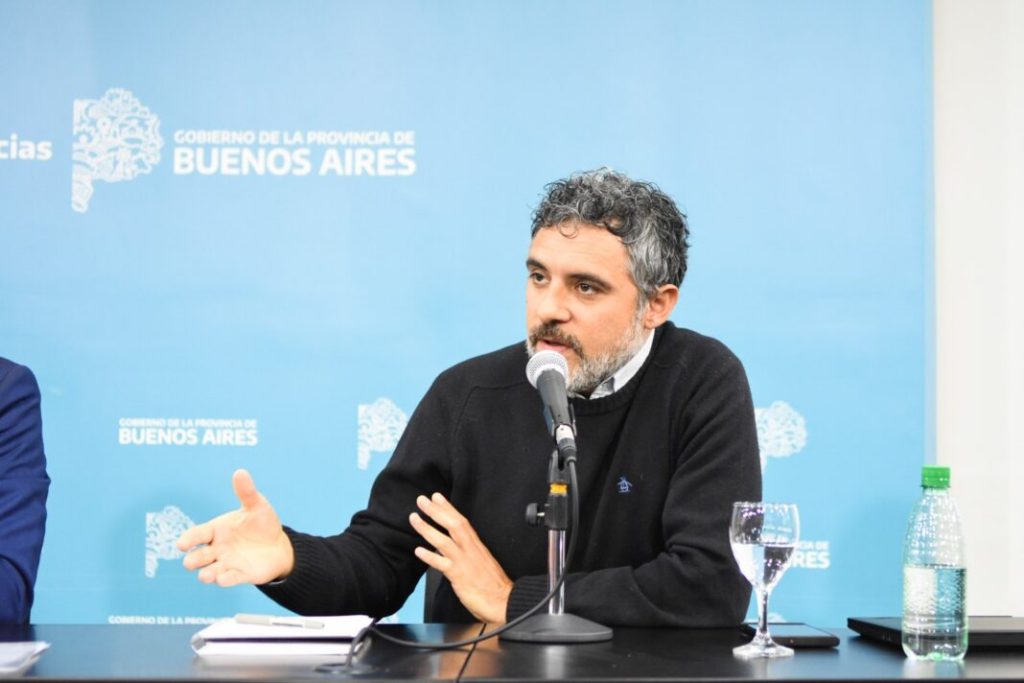
El director ejecutivo de la Agencia de Recaudación de la provincia de Buenos Aires (ARBA), Cristian Girard, presentará este miércoles desde las 11 horas en la Legislatura bonaerense el proyecto de Ley Fiscal Impositiva del próximo año, el cual mantendrá la baja nominal del impuesto automotor y del Inmobiliario Urbano y Rural que rigió durante el 2026.
En este sentido, el titular de ARBA arribará a la Casa de Leyes para exponer los principales lineamientos de la Ley Impositiva 2027 frente a los integrantes de la comisión de Presupuesto de ambas cámaras legislativas. El texto, ingresado los primeros días de noviembre congela las alícuotas aplicadas a los Ingresos Brutos y a los impuestos patrimoniales, al tiempo que modifica las Tasas retributivas de Servicios Administrativos y Judiciales.
Según informaron desde el Ministerio de Economía, la Ley Fiscal Impositiva ingresada en paralelo al Presupuesto 2027 y a la solicitud de endeudamiento por USD 1.000 millones “no incrementa la presión tributaria”, puesto que la actualización impositiva en el Inmobiliario Urbano y Rural, como así también en patentes, sólo contemplará subas atadas al índice de inflación. Es decir, no habrá un incremento en términos reales.
“En 2026, la disminución generalizada de la presión tributaria del gravamen y el diseño de una tabla de escalas y alícuotas sentó las bases para implementar una política impositiva patrimonial con horizonte de mediano y largo plazo. Se proyecta el 2027 como un hilo de continuidad y consolidación en los preceptos fundamentales que rigen los tributos”, afirma el Poder Ejecutivo en los fundamentos del proyecto de la Ley Impositiva.
En el caso de los Impuesto sobre los Ingresos Brutos, el gobierno de Axel Kicillof no efectuó modificación de alícuota. Únicamente se actualizan los montos de facturación anual que permiten acceder a las alícuotas reducidas a las MiPyMES, un beneficio que impactará especialmente en los comercios y servicios.
El ministro de Economía, Pablo López, presento el pasado 5 de noviembre la Ley Impositiva, el Presupuesto 2027 y la solicitud de endeudamiento.
Las alícuotas reducidas que se prevén por ingresos, serán aplicables exclusivamente a las actividades que corresponda, cuando el total de ingresos gravados, no gravados y exentos obtenidos en el período fiscal anterior no supere las siguientes sumas: en las actividades comprendidas en el tramo 1 y 2 la cifra de $2.403.000.000 y $1.602.000.000, respectivamente.
En tanto, la cifra entre el tramo 3 y 5 abarca el abanico de entre $1.202.000 y $62.000.000. Por último, en el tramo 6 y 7 el total de ingresos para acceder a las alícuotas reducidas no podrá superar la suma de $41.000.000 y $ 20.000.000, respectivamente.
Como novedad, la iniciativa contempla eximir a las Universidades Públicas (que desarrollen exclusivamente actividades exentas del pago del Impuesto sobre los Ingresos Brutos) de la obligación de presentar las declaraciones juradas que le correspondan en su calidad de contribuyentes de ese gravamen.
Con relación al Impuesto Automotor, no se modifica la tabla de valores vigente este año, por lo que la determinación impositiva quedará sujeta a la evolución específica del valor de cada vehículo. Asimismo, se mantienen las bonificaciones especiales para estimular el ingreso anticipado de cuotas no vencidas y/o por buen cumplimiento.
Ley Impositiva: para 2027 se actualizarán los montos de facturación anual que permiten acceder a las alícuotas reducidas a las MiPyMES.
Es preciso mencionar que, la Ley Impositiva 2026 aprobada por la Legislatura bonaerense bajó el rango nominal de las alícuotas de las patentes que en 2025 iba de 3,6% a 5%, a un promedio de entre 1% y 4,5%. Según el proyecto, esto se mantendría para el año que viene.
En el caso del Impuesto Inmobiliario, tanto Urbano como Rural, la Ley Impositiva 2027 no contempla incrementos en términos reales. “El objetivo es lograr una actualización impositiva ajustando las escalas de tramos de base imponible y alícuotas de acuerdo al incremento establecido para la base imponible”, precisó el ministro de Economía provincial, Pablo López.
Dicho ajuste en las escalas de tramos se sentirá con más fuerza en la determinación del Inmobiliario Rural. El coeficiente sobre la valuación fiscal de la tierra libre de mejoras pasa de 12,0584 a 15,7965; mientras que para los edificios y/o mejoras gravadas el coeficiente aumenta de 15,0727 a 19,7453.
En cuanto al Impuesto de Sellos, que grava la realización de contratos y escrituras, el Gobierno también mantendrá las alícuotas vigentes y no se prevé la creación de nuevos gravámenes ni incrementos sobre las transacciones inmobiliarias o financieras.


